
103万円の壁が178万円の壁に!?
所得税控除額
公開日: 更新日:
いつも相談室のツブヤキを読んでいただき、ありがとうございます。
セゾンお金のこと相談室の黒木と申します。
所得税が課税される基準となる年収の壁が「103万円」から「160万円」(2025年)へ変わり、そして2026年には178万円へ引き上げられることが、令和8年度税制改正の方針として示されました。
2026年の年末調整の際に、今回の改正内容に基づいて精算が行われます。
特に扶養親族がいらっしゃる方は手続きを忘れないようにしたいですね。
また、税金についてはお客さまの個別事情によって、控除額、税率などが異なります。
お客さまご自身に当てはまる内容を正確にお知りになりたい場合には、お客さまご自身で税務署や税理士へお問い合わせくださいますよう、お願いいたします。
本資料は2026年8月時点で公表されている法令・制度等に基づき作成しています。
今後の法改正等により内容が変更される場合があります。
目次
103万円の内訳(2024年分まで)
103万円という数字は、給与(パート・アルバイト含む)収入の場合、この金額まで働いても本人に所得税がかからないという数字です。
103万円の内訳は「基礎控除48万円+給与所得控除55万円」です。
控除とは差し引くことを言い、収入から各種控除を差し引くことで税金のかかる金額を減らす効果があります。
名前のとおり、基礎控除も給与所得控除も「控除」の一種です。
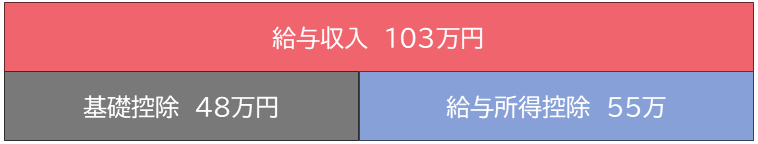
上記のように給与収入103万円から基礎控除48万円と給与所得控除55万円を差し引くと「0円」となり、税金のかかる所得がなくなるという訳です。
178万円の内訳
2026年の改正では、内訳が「基礎控除104万円(※1)+給与所得控除74万円(※2)」となることから、税金がかからない給与収入が178万円以下となります。
(※1)所得税の基礎控除 合計所得金額が489万円以下の場合(2026年・2027年分のみ)
(※2)給与等の収入金額が220万円以下の場合(2026年・2027年分のみ)
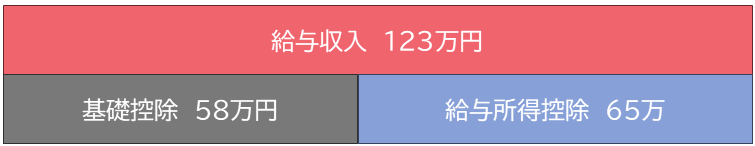
なお、住民税の基礎控除(43万円)と、総所得金額等が45万円以下の時非課税となる点は変更がありません。
よって給与所得控除が74万円に引き上がるため、住民税がかからない給与収入は119万円(総所得金額等45万円以下の場合非課税+給与所得控除74万円)となります。
(最後にまとめの図がありますのでご覧ください。)
なお、お住まいの自治体によっては給与収入が119万円以下でも住民税がかかる場合があります。詳しくは、自治体の窓口へお問い合わせください。
課税所得がある場合、所得税は課税所得に所得税率(5%~45%)をかけて、税率に応じた控除額を差し引き、所得税額を計算します。
住民税の計算は一律10%(所得割)+5,000円(均等割)です。
税金はどれくらい減る?
所得税の基礎控除と給与所得控除が変わることで、いくら所得税と住民税への影響があるか、年収ごとにシミュレーションしてみました。
税金を計算する時には基礎控除や給与所得控除以外にも社会保険料や扶養控除など人により控除が違いますが、条件を揃えるため、基礎控除と給与所得控除のみ年収から控除します。
【計算例】給与収入178万円の場合
-
2024年までの所得税
178万円-61.2万円(給与所得控除①)-48万円(基礎控除)=68.8万円
68.8万円(②)×5%(③)=34,400円 -
2024年までの住民税
178万円-61.2万円(給与所得控除①)-43万円(基礎控除)=73.8万円
73.8万円×10%(所得割)+5,000円(均等割)=78,800円 -
2024年の所得税と住民税
34,400円(所得税)+78,800円(住民税)=113,200円
-
2026年からの所得税
178万円-74万円(給与所得控除①)-104万円(基礎控除)=0万円
0万円(②)×5%(③)=0円 -
2026年からの住民税
178万円-74万円(給与所得控除①)-45万円(基礎控除)=59万円
59万円×10%(所得割)+5,000円(均等割)=64,000円 -
2026年の所得税と住民税
0円(所得税)+64,000円(住民税)=64,000円
2024年と2026年の所得税と住民税の差分:113,200円-64,000円=49,200円
上記の計算手順で試算すると、年収別の2024年と2026年の所得税・住民税の差額は下記のようになります。
- 給与収入300万円:2.8万円
- 給与収入500万円:5.6万円
- 給与収入700万円:3.8万円
- 給与収入1,000万円:3.2万円
- 給与収入1,500万円:4.6万円
なお、①の給与所得控除額は年収によって控除額が変わります。
また、(②)の課税所得によって(③)の税率と控除額が変わります。
詳しくはコチラをご確認ください。
(出所) 国税庁HP 2026kaisei.pdf
年収の高い人の方は当然ながら所得税率が高いため、その分税金が減ります。
給与収入178万円の場合、基礎控除と給与所得控除が引き上げられた恩恵を受け、約4.9万円も税金が減っていますね。税金の減る金額は年収により違いますが、働く人の多くは税金が減り、手取りが増える結果となっています。
扶養内で働く家族は今回の改正でもっと働くようになる?
扶養内で働く家族は今回の改正を受けてもっと働くようになるかというとそうはならないと個人的には思います。
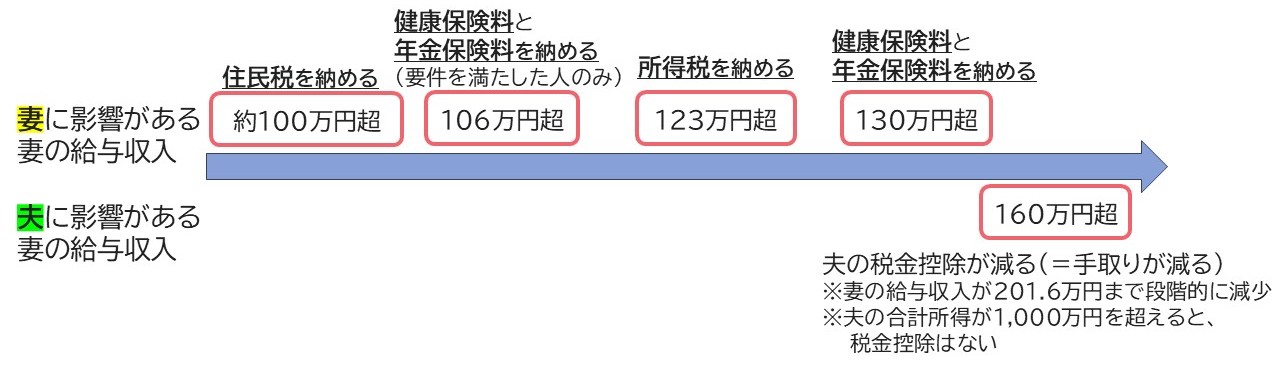
なぜなら、扶養内で働く家族にとって年収の壁は税金上の壁178万円だけではなく、社会保険の壁(106万円と130万円)があるためです。
【106万円の壁】
現在の制度では、以下の5つの要件を満たすと厚生年金と健康保険に自身で加入する必要があります。
- 従業員51人以上の企業
- 労働時間が週20時間以上
- 賃金が月88,000円以上(年収に換算すると106万円以上)
- 学生ではない
- 2カ月以上の雇用が見込まれる
年収106万円を超えると自分自身で保険料を負担することで手取りが減るため、「壁」と言われているわけですね。
なお、厚生労働省は上記の要件のうち、「従業員人数51人」と「年収106万」を撤廃する方針です。
撤廃されると、年収にかかわらず週に20時間以上働くと自分自身で保険料を支払う必要がでてきます。
社会保険料率はざっくりと15%ですから、178万円まで所得税がかからないとはいえ、要件に該当して、社会保険に加入すると手取りが少なくなります。
自分自身で厚生年金に加入すると将来の年金額が増えるメリットもありますが、手取りが減るデメリットを優先して106万円の壁を意識している人は多いと思います。
【130万円の壁】
130万円を超えると、条件に関わらず家族の社会保険の扶養から外れます。
勤務先の社会保険(健康保険と厚生年金)に加入し2号被保険者となるか、自分自身で国民年金・国民健康保険に加入し1号被保険者となる必要があります。
社会保険に加入すると将来の年金が増え、病気になった時などの保障が増えるメリットもありますが、国民年金・国民健康保険への加入は支払が増えるだけで社会保険のように将来の年金や給付は増えません。
そのため手取りの金額が減るだけなので、130万の壁を意識してパートで働く人は多いように感じます。
社会保険の壁の方が手取りに影響が大きいですから、今回の改正でもっと働こうと思うパートで働く人はそれほど増えないのではないかと思います。
ところで、家族の税金は増える?
ここでは、夫が会社員で、妻がパートという例でお話します。必要に応じ読み替えをお願いします。
年収178万円を超えると妻自身が所得税を納めますが、中には夫の配偶者控除を意識して働いている方もいらっしゃると思います。
混乱しがちなポイントですが、パートの妻本人の納税と、妻を扶養している夫の納税を別々に整理してみましょう。
夫は、妻を扶養していることで税金の負担を減らすことができます。(配偶者控除/配偶者特別控除)
妻の給与収入が169万円以下の場合は一定で、169万円を超えると207万円まで段階的に夫の税金負担が減っていきます。
(出所)国税庁HP 家族と税|国税庁
なお、夫の会社から支給される家族手当などは、会社によって条件が異なります。
あらかじめ確認しておくと安心ですね。
ここまでいくつかの壁についてお話してきましたが、下記のように整理ができます。
最後に
このコラムでは2026年・2027年の基礎控除・給与所得控除を使って試算しましたが、今回の改正によって2028年(令和10年)以降分については、2年ごとに見直しを行うことが基本になりました。
パートで働く人にとって、壁を意識することも手取りを計算することもいくら稼ぐかという点では必要なことです。
ですが、ずっと家族の扶養にいると老齢年金がびっくりするほど少ないです。
最低賃金も年々上がり、近年ではリモートワーク等によりワークライフバランスを実現しやすい職場も増えてきています。
企業側もフレキシブルな勤務や企業型確定拠出年金を導入したりと、働くことへのメリットを打ち出すようになってきました。
従来のように、「扶養内限定」と視野を狭めるのではなく、あえて扶養から外れるという選択肢も入れると働き方の幅がグッと広がります。
自分の働き方についてライフプランを作って考えてみようと思ったら、ぜひ相談室にお越しくださいませ。
まだまだ知られていない社会保険に加入するメリットもしっかりとお伝えします。
お待ちしております。
\お金やライフプランの相談窓口/
ライタープロフィール
セゾンお金のこと相談室 黒木 るみ
AFP・公的保険アドバイザー。「セゾンお金のこと相談室」のアドバイザーを務め、老後資金の問題、ライフプランの考え方、資産形成について、生命保険の見直し、年金に関するご相談などが得意
(監修)
税理士 木戸真智子(税理士事務所エールパートナー代表)