
こどもNISA
いよいよスタート!
公開日:
いつも相談室のツブヤキをお読みいただきありがとうございます。
セゾン投信の増田です。
今回は、こどもNISAの制度概要と、セゾン投信での取り扱いについてお伝えします。
あわせて、実際にお客さまからお問い合わせをいただいている内容もご紹介していきます。
目次
こどもNISA(未成年者特定累積投資勘定)とは
こどもNISAは、NISAを利用できる年齢を17歳以下にも広げる制度です。
現在、NISAを利用できるのは18歳以上ですが、こどもNISAの開始により、17歳以下でもNISAを利用できるようになります。
NISAの年齢制限を撤廃する一方で、つみたて投資枠の金額に上限が設けられ、払い出しについても一定の制限があります。
そのため、成人NISAとこどもNISAは切り離された制度ではなく、成人後のNISAにつながっていく仕組みと考えると分かりやすいでしょう。
お子さまが成人する際には、こどもNISAで保有している残高も含めて、成人NISAのつみたて投資枠へ自動的に移行します。
イメージとしては、成人後に利用するNISAの非課税保有限度額1,800万円の一部を、こどものうちから先取りして利用するものです。
そのため、こどもNISAを利用したからといって、成人後に利用できる成人NISAの非課税保有限度額を含めた生涯の非課税保有限度額が減るわけではありません。
また長期投資では、運用期間を長くとれることも大切なポイントです。
「もうすぐ18歳だから、こどもNISAを始めても意味がないのでは?」と思われるかもしれませんが、成人が近いお子さまであっても、早めに投資を始める選択肢の一つとして活用できます。
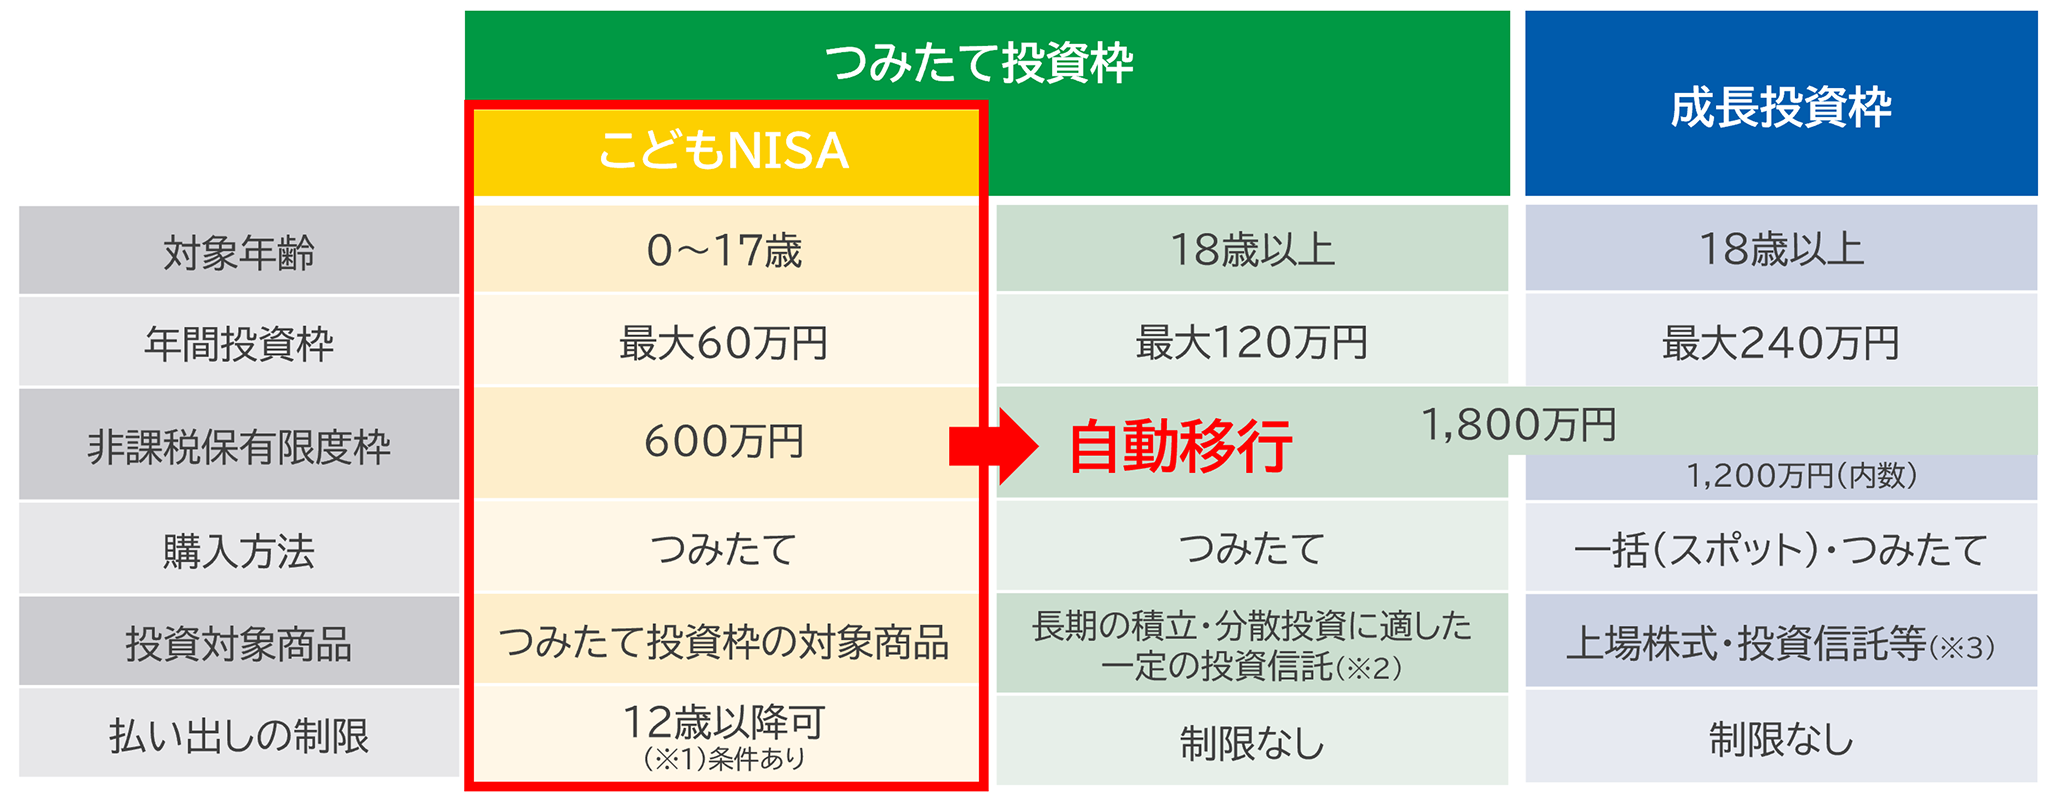
(※1)学校の入学金・授業料等の支払いに限る。払い出しには金融機関へ書類提出が必要。
(※2)金融庁の基準を満たした投資信託に限定。
(※3)信託期間が20年未満・ヘッジ目的でデリバティブ取引を利用・毎月分配型などを除く。
(出所)金融庁 令和8年度税制改正について
https://www.fsa.go.jp/news/r7/sonota/20251226-2/01.pdf をもとにセゾン投信作成
なお、セゾン投信でこどもNISAをお申込みいただけるお子さまは、お申込日時点で満18歳未満の方に限ります。
制度上の対象年齢を満たす場合であっても、お申込日時点で満18歳に到達している場合は、当社ではこどもNISAをお申込みいただくことができません。
あらかじめご了承ください。
こどもNISAで押さえておきたい「年齢」
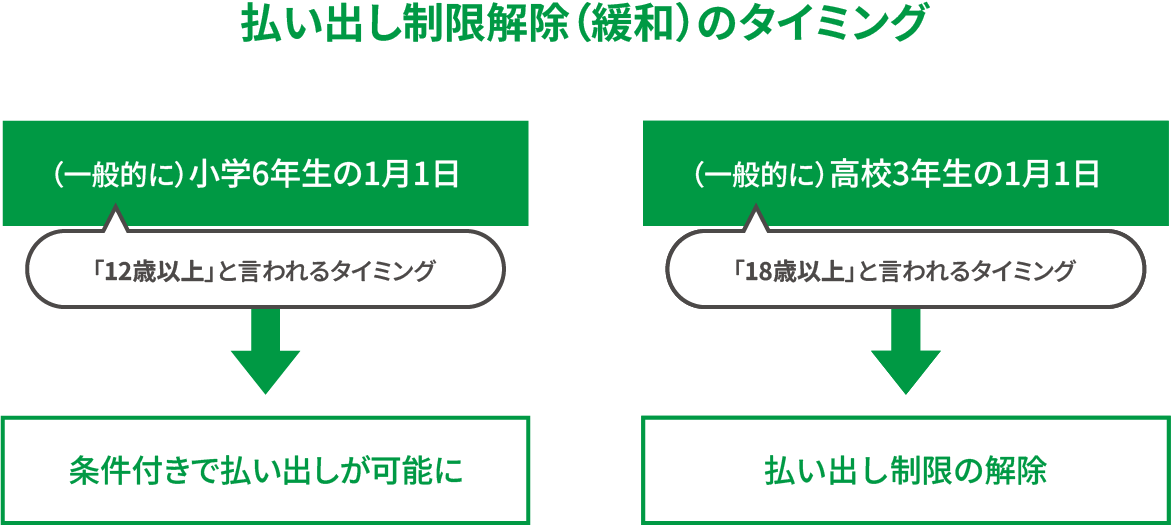
こどもNISAでは、「年齢」に関して押さえておきたい3つのタイミングがあります。
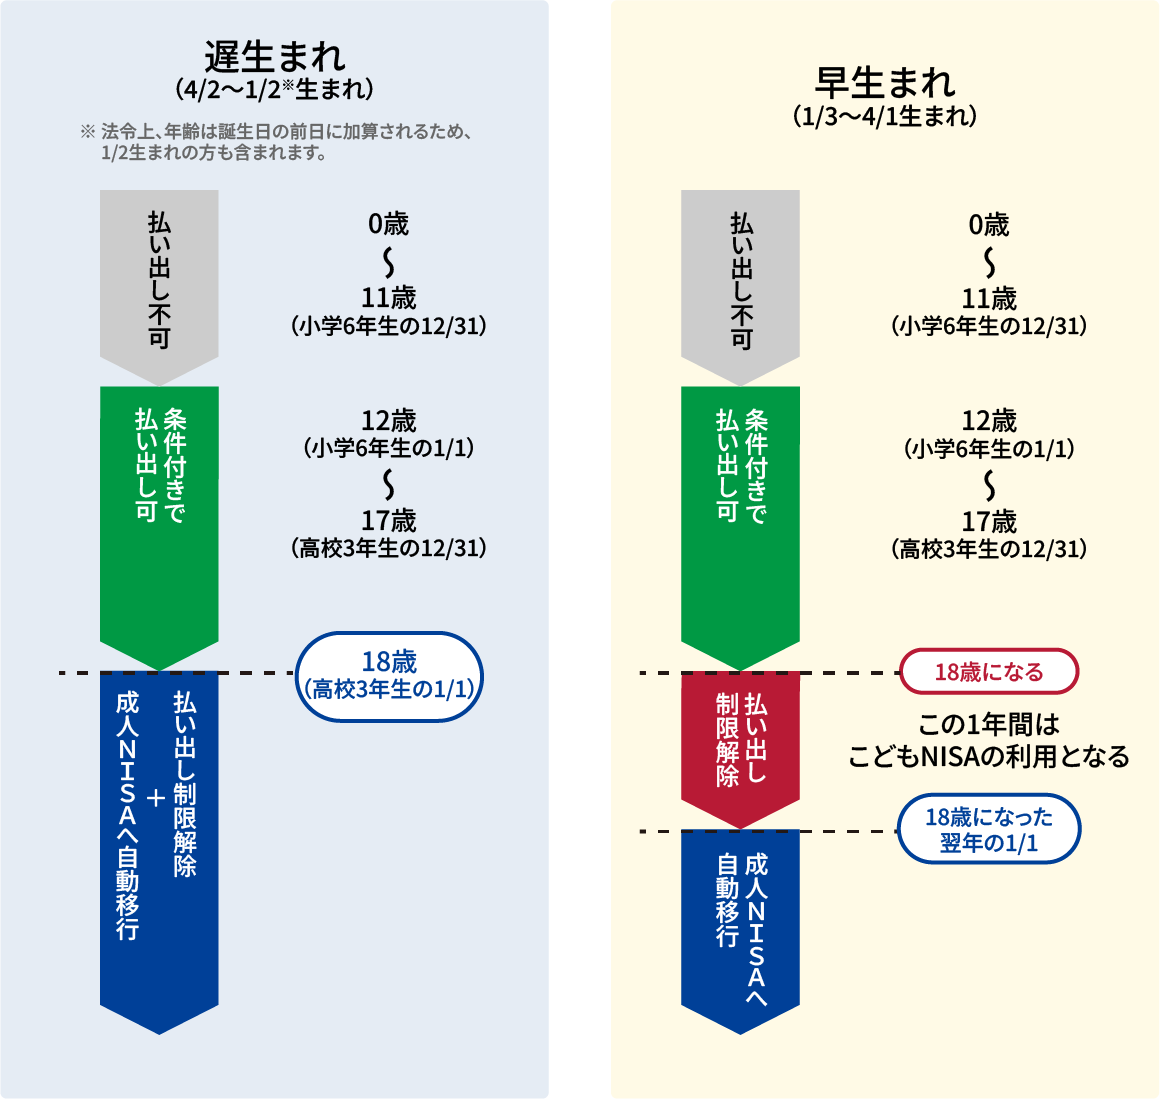
- ① 払い出し制限が条件付きで可能(緩和)となるタイミング ⇒(一般的に)小学6年生の1月1日
- ② 払い出し制限が解除されるタイミング ⇒(一般的に)高校3年生の1月1日
- ③ 成人NISAへ自動移行されるタイミング ⇒ 1月1日時点で18歳
覚え方としては、払い出し制限が緩和されるのは「中学校への入学」、解除されるのは「大学等への入学」に向けた費用が必要になる時期、と考えると分かりやすいかもしれません。
ただし、①のタイミングを迎えれば、いつでも自由に払い出せるというわけではありません。
使途がお子さまの教育費や生活費などに限られ、払い出しにあたっては、お子さま本人の書面による同意と、親権者から金融機関への同意書の提出が必要となります。
なお、「中学校への入学」「大学等への入学」は、あくまでタイミングを覚えるためのイメージです。
払い出した資金の使い道が、入学費用に限定されているわけではありません。
また、ここで押さえておきたいのが、「売却」と「払い出し」は異なるということです。
こどもNISAで保有している商品はいつでも売却できます。
一方、「払い出し」とは、売却した資金などをこどもNISAの口座の外へ出すことで、この払い出しに年齢等による制限があります。
・資金使途がこどもの教育費や生活費等であること
・こどもが書面同意の上、親権者が手続きをすること
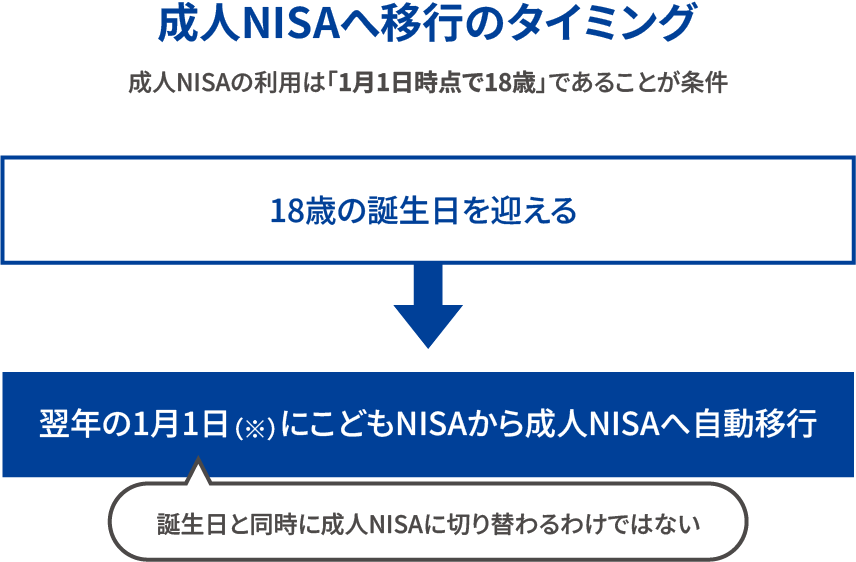
成人NISAは1月1日時点で18歳以上の方が利用できます。
そのため、こどもNISAを利用しているお子さまが18歳になった場合、成人NISAへ切り替わるのは、18歳の誕生日を迎えた翌年の1月1日です。
このように、こどもNISAの「年齢」は、単純に誕生日を基準に考えるわけではありません。
また、法律上、年齢は誕生日の前日に加算されます。
そのため、「1月1日時点で18歳」には、1月2日生まれの方も含まれる点に注意してくださいね。
早生まれの場合はどうなる?
こどもNISAの払い出し制限が解除されるのは、一般的に高校3年生の1月1日。
一方、成人NISAへ切り替わるのは、18歳の誕生日を迎えた翌年の1月1日です。
このため、誕生日によっては、払い出し制限が解除されるタイミングと、成人NISAへ切り替わるタイミングに違いが生じます。
特に早生まれのお子さまの場合、払い出し制限が解除された後も、1年間はこどもNISAを利用することになります。
その結果、同じ学年でも誕生日によっては成人NISAへの切り替え時期に1年の差が生じます。
「同じ学年なら、成人NISAへ切り替わるタイミングも同じ」とは限らないという点は、覚えておきたいポイントです。
ジュニアNISAは、そのまま運用を継続することができます
2016年から2023年まで投資が可能だった「ジュニアNISA」。
現在も残高を保有しているお子さまは、こどもNISAが始まったらどうなるのでしょうか。
まず押さえておきたいのは、こどもNISAとジュニアNISA、未成年者向けの課税口座は、それぞれ別の口座・制度であるということです。
セゾン投信では、未成年者向けの課税口座を「こども口座」と呼んでいます。
そのため、こどもNISAを利用する場合は、ジュニアNISAを利用していたかどうかにかかわらず、新たにこどもNISAの口座を開設する必要があります。
では、これまでジュニアNISAで保有していた残高はどうなるのでしょうか。
ジュニアNISAの残高は、原則として次のいずれか遅い時点まで、非課税で保有を継続できます。
- ① 18歳になった翌年の1月1日
※成人NISAへ切り替わるのと同じタイミング - ② ジュニアNISAで最後に投資をした年から5年間
ただし、ジュニアNISAで新たに投資ができたのは2023年までです。そのため、5年間の非課税期間で考えると、最も遅いケースでも2027年末までとなります。
そのため、2009年以降に生まれたお子さまについては、基本的には①のタイミングまで非課税で保有し、その後、課税口座へ移管されると考えていただくと分かりやすいでしょう。
ここで、「それなら、ジュニアNISAの商品を売却して、こどもNISAで買い直した方がよいのでは?」と思われる方もいらっしゃるかもしれません。
ただし、売却して買い直すかどうかは慎重に考える必要があります。
ジュニアNISAとこどもNISAでは非課税枠が別に管理されるため、ジュニアNISAで非課税運用を続けられる資産を、あえて売却してこどもNISAへ移す必要があるとは限りません。
また、こどもNISAの投資額は、年間60万円まで、つみたて方式での投資となります。
ジュニアNISAから残高を払い出す場合には、口座の廃止を伴い、残高をすべて払い出す必要があります。
そのため、払い出した資金をこどもNISAで投資し直す場合、資金をすぐに全額投資できず、待機させる期間が生じる可能性もあります。
こどもNISAから始める長期投資
こどもNISAの大きな特徴は、未成年のうちから始めたつみたて投資を、成人後のNISAへつないでいけることではないでしょうか。
こどもNISAでつみたて投資を始め、成人後は成人NISAへ引き継ぎ、そのまま長期投資を続けていくことができます。
こどものうちから投資を始められるということは、それだけ「時間」を味方につけた資産形成ができるということでもあります。
親御さまが作った長期投資の土台をお子さまへプレゼントし、将来お子さまが引き継ぎ、ご自身で長期投資を続けていけたら素敵ですね。
こどもNISAは、そんな資産形成のきっかけにもなるのではないでしょうか。
こどもNISAの始め方や、制度について詳しく知りたい方は、ぜひセゾンお金のこと相談室へお越しください。
長期投資の第一歩をご家族で始めるきっかけになりますように。
\お金やライフプランの相談窓口/
ライタープロフィール
セゾンお金のこと相談室 増田 裕美
AFP・2級FP技能士。「セゾンお金のこと相談室」のアドバイザーを務めるほか、セミナー講師として投資初心者の最初の一歩をサポートしている。